Domain campaign-manager.de kaufen?
Wir ziehen mit dem Projekt
campaign-manager.de um.
Sind Sie am Kauf der Domain
campaign-manager.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain campaign-manager.de kaufen?
Sind Versicherungen umsatzsteuerpflichtig?
Sind Versicherungen umsatzsteuerpflichtig? Ja, grundsätzlich unterliegen Versicherungsleistungen der Umsatzsteuer. Allerdings gibt es Ausnahmen, wie beispielsweise die Kranken- und die Lebensversicherung, die von der Umsatzsteuer befreit sind. Die Umsatzsteuerpflicht hängt auch davon ab, ob es sich um eine steuerfreie Versicherungsleistung handelt oder nicht. Es ist daher ratsam, sich bei steuerlichen Fragen im Zusammenhang mit Versicherungen an einen Experten zu wenden. **
Sind Beratungsleistungen umsatzsteuerpflichtig?
Sind Beratungsleistungen umsatzsteuerpflichtig? Ja, grundsätzlich sind Beratungsleistungen umsatzsteuerpflichtig, sofern der Berater als Unternehmer tätig ist und die Leistungen im Rahmen seines Unternehmens erbringt. Die Umsatzsteuer wird dann auf den vereinbarten Beratungshonorarbetrag aufgeschlagen und vom Kunden bezahlt. Es gibt jedoch Ausnahmen, bei denen Beratungsleistungen von der Umsatzsteuer befreit sein können, zum Beispiel im Bereich der Bildungs- und Sozialberatung. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die steuerliche Behandlung von Beratungsleistungen korrekt zu bestimmen. **


Ähnliche Suchbegriffe für Umsatzsteuerpflichtig
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflichtig:
-
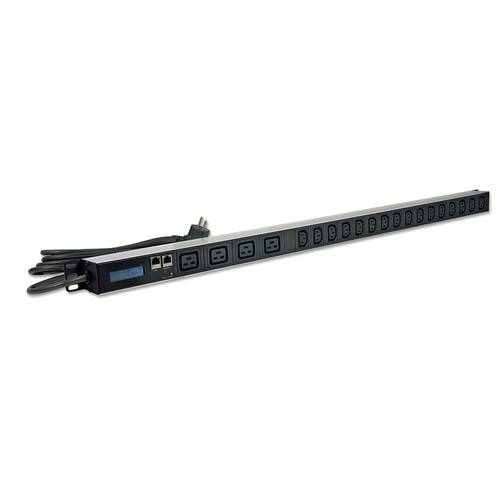
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).408,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Organisation und Verwaltung in der KitaHandbuch Organisation und Verwaltung in der Kita , Die Leitung von Kindertageseinrichtungen ist mittlerweile eine komplexe und anspruchsvolle Aufgabe. So gilt es, fachlich den gestiegenen Erwartungen von Politik, Eltern und der gesamten Öffentlichkeit ebenso zu entsprechen wie den Anforderungen von Gesetzgebung und Verwaltung. Die Herausforderungen sind enorm, die Problemstellungen alles andere als trivial, denn Kita-Leitungen sind nicht nur verwaltend tätig. Sie agieren gleichzeitig als Personalmanager:innnen, als Organisations- und Projektentwickler:innen, als Planungschef:innen, als Kommunikationsmanager:innen sowie als Außenpolitiker:innen im Kontakt mit diverseren Institutionen und Stakeholdern. Das "Handbuch Organisation und Verwaltung in der Kita" führt Sie in wesentliche Handlungsfelder der Kita-Administration ein und gibt Ihnen nützliche Tipps zur Bewältigung Ihrer Aufgaben an die Hand. Aus dem Inhalt: - Buchführung, Budgetplanung und Controlling - Strategisches Management für Kitas - Organisationskultur und Organisationsentwicklung - Selbstführung: Eigene Kompetenzen weiterentwickeln NEU in der 2. Auflage: - Finanzen in der Kita - Neue Gesetzgebungen werden berücksichtigt , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20241001, Redaktion: Christa, Harald, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 720, Fachschema: Kindertagesheim~Kindertagesstätte - Hort~KITA~Kita~Pädagogik / Kindergarten, Vorschulalter~Recht~Schule / Verwaltung, Organisation, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 170, Höhe: 48, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Abschlagszahlungen umsatzsteuerpflichtig?
Abschlagszahlungen sind grundsätzlich umsatzsteuerpflichtig, da sie als Teilzahlungen für eine noch ausstehende Leistung gelten. Die Umsatzsteuer wird somit auf den jeweiligen Abschlagsbetrag berechnet. Es ist wichtig, dass die Abschlagszahlungen klar als solche gekennzeichnet sind und die entsprechenden Rechnungen korrekt ausgestellt werden, um mögliche steuerliche Probleme zu vermeiden. Unternehmen sollten sich daher im Zweifelsfall von einem Steuerberater beraten lassen, um sicherzustellen, dass sie die Umsatzsteuer korrekt behandeln. **
-
Sind vergleichszahlungen umsatzsteuerpflichtig?
Sind Vergleichszahlungen umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Vergleichszahlungen hängt von verschiedenen Faktoren ab, wie z.B. ob es sich um eine Leistung im Rahmen eines steuerbaren Umsatzes handelt. In der Regel sind Vergleichszahlungen umsatzsteuerpflichtig, wenn sie im Zusammenhang mit einer steuerbaren Leistung stehen. Es ist daher ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Umsatzsteuerpflicht korrekt behandelt wird. **
-
Ist Schadensersatz umsatzsteuerpflichtig?
Ist Schadensersatz umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Schadensersatz hängt davon ab, ob die Leistung, für die der Schadensersatz gezahlt wird, umsatzsteuerpflichtig ist. Im Allgemeinen gilt, dass Schadensersatzleistungen, die eine Entschädigung für einen erlittenen Schaden darstellen, nicht umsatzsteuerpflichtig sind. Wenn jedoch die zugrunde liegende Leistung, für die der Schadensersatz gezahlt wird, umsatzsteuerpflichtig ist, kann auch der Schadensersatz umsatzsteuerpflichtig sein. Es ist daher wichtig, die spezifischen Umstände des Falls zu prüfen, um festzustellen, ob Umsatzsteuer auf den Schadensersatz gezahlt werden muss. **
-
Sind Musiker umsatzsteuerpflichtig?
Sind Musiker umsatzsteuerpflichtig? Ja, Musiker sind in der Regel umsatzsteuerpflichtig, wenn sie Einnahmen aus ihren musikalischen Aktivitäten erzielen. Dies gilt sowohl für professionelle Musiker als auch für Hobby-Musiker, die Einnahmen aus Auftritten, Musikverkäufen oder Unterricht erzielen. Die Umsatzsteuerpflicht tritt ein, wenn die Umsatzgrenze überschritten wird, die in Deutschland derzeit bei 22.000 Euro pro Jahr liegt. Musiker müssen dann Umsatzsteuer auf ihre Einnahmen berechnen und an das Finanzamt abführen. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten als Musiker zu informieren und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um steuerliche Fallstricke zu vermeiden. **

Was bedeutet umsatzsteuerpflichtig?
Umsatzsteuerpflichtig bedeutet, dass ein Unternehmen verpflichtet ist, Umsatzsteuer auf seine erbrachten Leistungen oder verkauften Waren zu erheben und an das Finanzamt abzuführen. Dies betrifft in der Regel Unternehmen, die einen bestimmten Umsatz pro Jahr erreichen. Die Umsatzsteuer wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt weitergeleitet. Unternehmen müssen ihre Umsatzsteuerpflicht gegenüber dem Finanzamt anmelden und regelmäßig Umsatzsteuervoranmeldungen abgeben. Es gibt auch bestimmte Ausnahmen und Regelungen für Kleinunternehmer, die unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein können. **
Sind Ferienwohnungen umsatzsteuerpflichtig?
Sind Ferienwohnungen umsatzsteuerpflichtig? Ja, grundsätzlich unterliegen Vermietungen von Ferienwohnungen der Umsatzsteuerpflicht. Die Vermietung von Ferienwohnungen gilt als umsatzsteuerpflichtige Dienstleistung, sofern sie regelmäßig und mit Gewinnerzielungsabsicht erfolgt. Die Umsatzsteuer wird in der Regel vom Vermieter auf den Mietpreis aufgeschlagen und an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Land und individueller Situation des Vermieters. Es ist daher ratsam, sich vor der Vermietung von Ferienwohnungen über die steuerlichen Pflichten und Regelungen zu informieren. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflichtig:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).408,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Versicherungen umsatzsteuerpflichtig?
Sind Versicherungen umsatzsteuerpflichtig? Ja, grundsätzlich unterliegen Versicherungsleistungen der Umsatzsteuer. Allerdings gibt es Ausnahmen, wie beispielsweise die Kranken- und die Lebensversicherung, die von der Umsatzsteuer befreit sind. Die Umsatzsteuerpflicht hängt auch davon ab, ob es sich um eine steuerfreie Versicherungsleistung handelt oder nicht. Es ist daher ratsam, sich bei steuerlichen Fragen im Zusammenhang mit Versicherungen an einen Experten zu wenden. **
-
Sind Beratungsleistungen umsatzsteuerpflichtig?
Sind Beratungsleistungen umsatzsteuerpflichtig? Ja, grundsätzlich sind Beratungsleistungen umsatzsteuerpflichtig, sofern der Berater als Unternehmer tätig ist und die Leistungen im Rahmen seines Unternehmens erbringt. Die Umsatzsteuer wird dann auf den vereinbarten Beratungshonorarbetrag aufgeschlagen und vom Kunden bezahlt. Es gibt jedoch Ausnahmen, bei denen Beratungsleistungen von der Umsatzsteuer befreit sein können, zum Beispiel im Bereich der Bildungs- und Sozialberatung. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die steuerliche Behandlung von Beratungsleistungen korrekt zu bestimmen. **
-
Sind Abschlagszahlungen umsatzsteuerpflichtig?
Abschlagszahlungen sind grundsätzlich umsatzsteuerpflichtig, da sie als Teilzahlungen für eine noch ausstehende Leistung gelten. Die Umsatzsteuer wird somit auf den jeweiligen Abschlagsbetrag berechnet. Es ist wichtig, dass die Abschlagszahlungen klar als solche gekennzeichnet sind und die entsprechenden Rechnungen korrekt ausgestellt werden, um mögliche steuerliche Probleme zu vermeiden. Unternehmen sollten sich daher im Zweifelsfall von einem Steuerberater beraten lassen, um sicherzustellen, dass sie die Umsatzsteuer korrekt behandeln. **
-
Sind vergleichszahlungen umsatzsteuerpflichtig?
Sind Vergleichszahlungen umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Vergleichszahlungen hängt von verschiedenen Faktoren ab, wie z.B. ob es sich um eine Leistung im Rahmen eines steuerbaren Umsatzes handelt. In der Regel sind Vergleichszahlungen umsatzsteuerpflichtig, wenn sie im Zusammenhang mit einer steuerbaren Leistung stehen. Es ist daher ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Umsatzsteuerpflicht korrekt behandelt wird. **
Ähnliche Suchbegriffe für Umsatzsteuerpflichtig
-
Handbuch Organisation und Verwaltung in der KitaHandbuch Organisation und Verwaltung in der Kita , Die Leitung von Kindertageseinrichtungen ist mittlerweile eine komplexe und anspruchsvolle Aufgabe. So gilt es, fachlich den gestiegenen Erwartungen von Politik, Eltern und der gesamten Öffentlichkeit ebenso zu entsprechen wie den Anforderungen von Gesetzgebung und Verwaltung. Die Herausforderungen sind enorm, die Problemstellungen alles andere als trivial, denn Kita-Leitungen sind nicht nur verwaltend tätig. Sie agieren gleichzeitig als Personalmanager:innnen, als Organisations- und Projektentwickler:innen, als Planungschef:innen, als Kommunikationsmanager:innen sowie als Außenpolitiker:innen im Kontakt mit diverseren Institutionen und Stakeholdern. Das "Handbuch Organisation und Verwaltung in der Kita" führt Sie in wesentliche Handlungsfelder der Kita-Administration ein und gibt Ihnen nützliche Tipps zur Bewältigung Ihrer Aufgaben an die Hand. Aus dem Inhalt: - Buchführung, Budgetplanung und Controlling - Strategisches Management für Kitas - Organisationskultur und Organisationsentwicklung - Selbstführung: Eigene Kompetenzen weiterentwickeln NEU in der 2. Auflage: - Finanzen in der Kita - Neue Gesetzgebungen werden berücksichtigt , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20241001, Redaktion: Christa, Harald, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 720, Fachschema: Kindertagesheim~Kindertagesstätte - Hort~KITA~Kita~Pädagogik / Kindergarten, Vorschulalter~Recht~Schule / Verwaltung, Organisation, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 170, Höhe: 48, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das große Handbuch Organisation & Verwaltung in der SchuleDas große Handbuch Organisation & Verwaltung in der Schule , Die Organisation und die Verwaltung ist ein vielfältiges Thema an Schulen und nimmt einen großen Teil der Zeit von Schulleitungen ein. Deswegen ist es wichtig, allumfassende Informationen an der Hand zu haben, um diese Aufgabe effizient und zeitsparend erledigen zu können. Dieses Werk erläutert ausführlich und anschaulich die zentralen Aspekte der schulischen Organisation und Verwaltung und gibt Praxisanleitungen und Tipps, wie Schulleitungen ihren Job als Manager:in einer Schule effizient erledigen können. Dabei stellt der Autor, Experte für Schulleitungsorganisation, oftmals hilfreiche Arbeitshilfen bereit. Er gibt auch Hilfestellung dabei, wie das Kollegium dazu gebracht wird, für ein gemeinsames Ziel zu arbeiten, nämlich für das gemeinsame Gelingen und Umsetzen einer komplexen Organisationsstruktur. So ermöglicht es Schulleiter:innen, dass ihre Verantwortung für die Organisationsmechanismen ihrer Schule auf mehrere Schultern verteilt werden und sich selbst zu entlasten. Aus dem Inhalt: ¿ Schulorganisation und - verwaltung ¿ Finanzen und Haushalt ¿ Schulleitung als Vorgesetzter ¿ Organisation von Information ¿ Selbständige und eigenverantwortliche Schule NEU in der 2. Auflage, z.B.: ¿ Datenschutz ¿ Arbeitszeit der Lehrkräfte (z.B. Teilzeit) ¿ Prüfungsvorsitz ¿ Digitalisierung ¿ Überwachung der Masernimpfung ¿ Datenschutzgrundverordnung (DSGVO) ¿ Neue Arbeitshilfen und Checklisten, z.B. zu Fachkonferenz, Notenwiderspruch, etc. , Lichter & Leuchten > Auto-Tuning & -Styling , Auflage: 2. Auflage, Erscheinungsjahr: 20230814, Produktform: Leinen, Redaktion: Mier, Harald, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 704, Keyword: Datenschutzgrundverordnung; Digitalisierung; Organisation; Prüfungsvorsitz; Schule; Verwaltung, Fachschema: Pädagogik / Schule~Recht~Schule / Verwaltung, Organisation, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Bildungswesen (Schule/Hochschule), Fachkategorie: Schulen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 694, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Link, Carl Verlag, Verlag: Link, Carl Verlag, Verlag: Carl Link, Länge: 246, Breite: 182, Höhe: 45, Gewicht: 1324, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2264677, Vorgänger EAN: 9783556073537, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.595,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Schadensersatz umsatzsteuerpflichtig?
Ist Schadensersatz umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Schadensersatz hängt davon ab, ob die Leistung, für die der Schadensersatz gezahlt wird, umsatzsteuerpflichtig ist. Im Allgemeinen gilt, dass Schadensersatzleistungen, die eine Entschädigung für einen erlittenen Schaden darstellen, nicht umsatzsteuerpflichtig sind. Wenn jedoch die zugrunde liegende Leistung, für die der Schadensersatz gezahlt wird, umsatzsteuerpflichtig ist, kann auch der Schadensersatz umsatzsteuerpflichtig sein. Es ist daher wichtig, die spezifischen Umstände des Falls zu prüfen, um festzustellen, ob Umsatzsteuer auf den Schadensersatz gezahlt werden muss. **
-
Sind Musiker umsatzsteuerpflichtig?
Sind Musiker umsatzsteuerpflichtig? Ja, Musiker sind in der Regel umsatzsteuerpflichtig, wenn sie Einnahmen aus ihren musikalischen Aktivitäten erzielen. Dies gilt sowohl für professionelle Musiker als auch für Hobby-Musiker, die Einnahmen aus Auftritten, Musikverkäufen oder Unterricht erzielen. Die Umsatzsteuerpflicht tritt ein, wenn die Umsatzgrenze überschritten wird, die in Deutschland derzeit bei 22.000 Euro pro Jahr liegt. Musiker müssen dann Umsatzsteuer auf ihre Einnahmen berechnen und an das Finanzamt abführen. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten als Musiker zu informieren und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um steuerliche Fallstricke zu vermeiden. **
-
Was bedeutet umsatzsteuerpflichtig?
Umsatzsteuerpflichtig bedeutet, dass ein Unternehmen verpflichtet ist, Umsatzsteuer auf seine erbrachten Leistungen oder verkauften Waren zu erheben und an das Finanzamt abzuführen. Dies betrifft in der Regel Unternehmen, die einen bestimmten Umsatz pro Jahr erreichen. Die Umsatzsteuer wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt weitergeleitet. Unternehmen müssen ihre Umsatzsteuerpflicht gegenüber dem Finanzamt anmelden und regelmäßig Umsatzsteuervoranmeldungen abgeben. Es gibt auch bestimmte Ausnahmen und Regelungen für Kleinunternehmer, die unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein können. **
-
Sind Ferienwohnungen umsatzsteuerpflichtig?
Sind Ferienwohnungen umsatzsteuerpflichtig? Ja, grundsätzlich unterliegen Vermietungen von Ferienwohnungen der Umsatzsteuerpflicht. Die Vermietung von Ferienwohnungen gilt als umsatzsteuerpflichtige Dienstleistung, sofern sie regelmäßig und mit Gewinnerzielungsabsicht erfolgt. Die Umsatzsteuer wird in der Regel vom Vermieter auf den Mietpreis aufgeschlagen und an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Land und individueller Situation des Vermieters. Es ist daher ratsam, sich vor der Vermietung von Ferienwohnungen über die steuerlichen Pflichten und Regelungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.