Domain campaign-manager.de kaufen?
Wir ziehen mit dem Projekt
campaign-manager.de um.
Sind Sie am Kauf der Domain
campaign-manager.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain campaign-manager.de kaufen?
Was ist das steuerpflichtige Brutto?
Was ist das steuerpflichtige Brutto? Das steuerpflichtige Brutto bezeichnet das Einkommen, das für die Berechnung der Einkommenssteuer herangezogen wird. Es umfasst alle Einkünfte, die einer Besteuerung unterliegen, wie beispielsweise Gehälter, Honorare, Mieteinnahmen oder Kapitalerträge. Von diesem Bruttoeinkommen werden dann noch bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Je nach Höhe des steuerpflichtigen Brutteinkommens fallen unterschiedliche Steuersätze an. **
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **

Ähnliche Suchbegriffe für Steuerpflichtige
Top-Angebote
Produkte zum Begriff Steuerpflichtige:
-
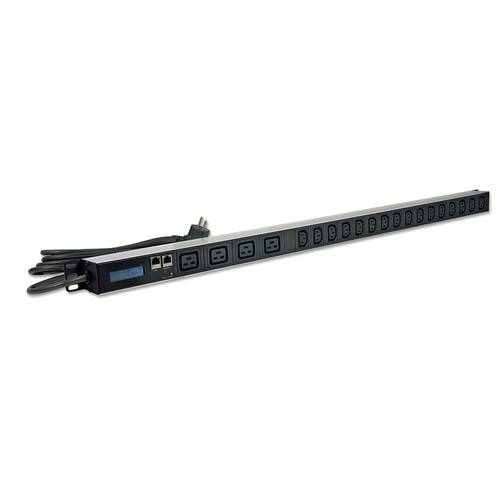
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).444,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .418,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Wer ist die steuerpflichtige Person?
"Wer ist die steuerpflichtige Person?" ist eine wichtige Frage, die sich auf die Person bezieht, die gesetzlich verpflichtet ist, Steuern zu zahlen. In den meisten Fällen ist die steuerpflichtige Person diejenige, die Einkommen erzielt, sei es aus einer Beschäftigung, selbstständiger Arbeit oder anderen Einkommensquellen. Es ist wichtig, die steuerpflichtige Person korrekt zu identifizieren, da sie für die Einreichung von Steuererklärungen und die Zahlung von Steuern verantwortlich ist. In einigen Fällen kann es auch mehrere steuerpflichtige Personen geben, zum Beispiel in einer Ehe oder Partnerschaft, wo beide Partner Einkommen erzielen. Letztendlich ist die Frage "Wer ist die steuerpflichtige Person?" entscheidend für die ordnungsgemäße Erfüllung steuerlicher Pflichten und die Vermeidung von rechtlichen Konsequenzen. **
-
Was ist der steuerpflichtige Umsatz?
Der steuerpflichtige Umsatz ist der Betrag, der für steuerliche Zwecke relevant ist und auf den Umsatzsteuer erhoben wird. Er umfasst alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, abzüglich eventueller Rabatte, Skonti oder Rücksendungen. Der steuerpflichtige Umsatz dient als Grundlage für die Berechnung der Umsatzsteuer, die ein Unternehmen an das Finanzamt abführen muss. Es ist wichtig, den steuerpflichtigen Umsatz korrekt zu ermitteln und in der Umsatzsteuervoranmeldung anzugeben, um steuerliche Pflichten zu erfüllen und mögliche Bußgelder zu vermeiden. Unternehmen sollten daher ihre Umsätze sorgfältig dokumentieren und regelmäßig überprüfen, um Fehler bei der Berechnung des steuerpflichtigen Umsatzes zu vermeiden. **
-
Kann man 2 steuerpflichtige Jobs haben?
Kann man 2 steuerpflichtige Jobs haben? Ja, grundsätzlich ist es möglich, zwei steuerpflichtige Jobs gleichzeitig zu haben. Allerdings müssen beide Arbeitgeber über die jeweils andere Beschäftigung informiert werden, um sicherzustellen, dass die Steuern korrekt abgeführt werden. Es ist wichtig, die Steuerklasse und Freibeträge richtig zu verteilen, um eine Nachzahlung oder Steuernachforderung zu vermeiden. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um eventuelle steuerliche Auswirkungen zu verstehen und zu optimieren. Insgesamt ist es wichtig, die steuerlichen Pflichten und Regelungen im Blick zu behalten, wenn man mehrere Jobs ausübt. **

Was bedeutet steuerpflichtige Person nur bei zusammenveranlagung?
Bei einer Zusammenveranlagung handelt es sich um die gemeinsame Veranlagung von Ehepartnern oder eingetragenen Lebenspartnern für ihre Einkommensteuer. Eine steuerpflichtige Person bei Zusammenveranlagung bezieht sich auf die Person, die steuerpflichtige Einkünfte erzielt und somit zur Abgabe einer Steuererklärung verpflichtet ist. Diese Person trägt auch die Verantwortung für die korrekte Angabe der steuerrelevanten Informationen in der gemeinsamen Steuererklärung. Es ist wichtig, dass beide Partner ihre steuerpflichtigen Einkünfte und relevanten Informationen offenlegen, um eine ordnungsgemäße Veranlagung sicherzustellen. In der Regel wird die steuerpflichtige Person bei Zusammenveranlagung als erster genannt und ist somit der Hauptansprechpartner für das Finanzamt. **
Wie hoch ist der steuerpflichtige Teil der Rente?
Der steuerpflichtige Teil der Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Rentenbeginn, der Höhe der Rente und den individuellen Freibeträgen. Grundsätzlich gilt, dass Renten, die vor 2005 begonnen haben, zu einem höheren Anteil steuerfrei sind als Renten, die danach begonnen haben. Der steuerpflichtige Teil der Rente wird nach dem sogenannten Ertragsanteilverfahren berechnet, bei dem ein bestimmter Prozentsatz der Rente als steuerpflichtig gilt. Es ist daher ratsam, sich von einem Steuerberater oder der Rentenversicherung beraten zu lassen, um den genauen steuerpflichtigen Teil der eigenen Rente zu ermitteln. **
Top-Angebote
Produkte zum Begriff Steuerpflichtige:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).444,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .418,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das steuerpflichtige Brutto?
Was ist das steuerpflichtige Brutto? Das steuerpflichtige Brutto bezeichnet das Einkommen, das für die Berechnung der Einkommenssteuer herangezogen wird. Es umfasst alle Einkünfte, die einer Besteuerung unterliegen, wie beispielsweise Gehälter, Honorare, Mieteinnahmen oder Kapitalerträge. Von diesem Bruttoeinkommen werden dann noch bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Je nach Höhe des steuerpflichtigen Brutteinkommens fallen unterschiedliche Steuersätze an. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Wer ist die steuerpflichtige Person?
"Wer ist die steuerpflichtige Person?" ist eine wichtige Frage, die sich auf die Person bezieht, die gesetzlich verpflichtet ist, Steuern zu zahlen. In den meisten Fällen ist die steuerpflichtige Person diejenige, die Einkommen erzielt, sei es aus einer Beschäftigung, selbstständiger Arbeit oder anderen Einkommensquellen. Es ist wichtig, die steuerpflichtige Person korrekt zu identifizieren, da sie für die Einreichung von Steuererklärungen und die Zahlung von Steuern verantwortlich ist. In einigen Fällen kann es auch mehrere steuerpflichtige Personen geben, zum Beispiel in einer Ehe oder Partnerschaft, wo beide Partner Einkommen erzielen. Letztendlich ist die Frage "Wer ist die steuerpflichtige Person?" entscheidend für die ordnungsgemäße Erfüllung steuerlicher Pflichten und die Vermeidung von rechtlichen Konsequenzen. **
Ähnliche Suchbegriffe für Steuerpflichtige
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Organisation und Verwaltung in der KitaHandbuch Organisation und Verwaltung in der Kita , Die Leitung von Kindertageseinrichtungen ist mittlerweile eine komplexe und anspruchsvolle Aufgabe. So gilt es, fachlich den gestiegenen Erwartungen von Politik, Eltern und der gesamten Öffentlichkeit ebenso zu entsprechen wie den Anforderungen von Gesetzgebung und Verwaltung. Die Herausforderungen sind enorm, die Problemstellungen alles andere als trivial, denn Kita-Leitungen sind nicht nur verwaltend tätig. Sie agieren gleichzeitig als Personalmanager:innnen, als Organisations- und Projektentwickler:innen, als Planungschef:innen, als Kommunikationsmanager:innen sowie als Außenpolitiker:innen im Kontakt mit diverseren Institutionen und Stakeholdern. Das "Handbuch Organisation und Verwaltung in der Kita" führt Sie in wesentliche Handlungsfelder der Kita-Administration ein und gibt Ihnen nützliche Tipps zur Bewältigung Ihrer Aufgaben an die Hand. Aus dem Inhalt: - Buchführung, Budgetplanung und Controlling - Strategisches Management für Kitas - Organisationskultur und Organisationsentwicklung - Selbstführung: Eigene Kompetenzen weiterentwickeln NEU in der 2. Auflage: - Finanzen in der Kita - Neue Gesetzgebungen werden berücksichtigt , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20241001, Redaktion: Christa, Harald, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 720, Fachschema: Kindertagesheim~Kindertagesstätte - Hort~KITA~Kita~Pädagogik / Kindergarten, Vorschulalter~Recht~Schule / Verwaltung, Organisation, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 170, Höhe: 48, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das große Handbuch Organisation & Verwaltung in der SchuleDas große Handbuch Organisation & Verwaltung in der Schule , Die Organisation und die Verwaltung ist ein vielfältiges Thema an Schulen und nimmt einen großen Teil der Zeit von Schulleitungen ein. Deswegen ist es wichtig, allumfassende Informationen an der Hand zu haben, um diese Aufgabe effizient und zeitsparend erledigen zu können. Dieses Werk erläutert ausführlich und anschaulich die zentralen Aspekte der schulischen Organisation und Verwaltung und gibt Praxisanleitungen und Tipps, wie Schulleitungen ihren Job als Manager:in einer Schule effizient erledigen können. Dabei stellt der Autor, Experte für Schulleitungsorganisation, oftmals hilfreiche Arbeitshilfen bereit. Er gibt auch Hilfestellung dabei, wie das Kollegium dazu gebracht wird, für ein gemeinsames Ziel zu arbeiten, nämlich für das gemeinsame Gelingen und Umsetzen einer komplexen Organisationsstruktur. So ermöglicht es Schulleiter:innen, dass ihre Verantwortung für die Organisationsmechanismen ihrer Schule auf mehrere Schultern verteilt werden und sich selbst zu entlasten. Aus dem Inhalt: ¿ Schulorganisation und - verwaltung ¿ Finanzen und Haushalt ¿ Schulleitung als Vorgesetzter ¿ Organisation von Information ¿ Selbständige und eigenverantwortliche Schule NEU in der 2. Auflage, z.B.: ¿ Datenschutz ¿ Arbeitszeit der Lehrkräfte (z.B. Teilzeit) ¿ Prüfungsvorsitz ¿ Digitalisierung ¿ Überwachung der Masernimpfung ¿ Datenschutzgrundverordnung (DSGVO) ¿ Neue Arbeitshilfen und Checklisten, z.B. zu Fachkonferenz, Notenwiderspruch, etc. , Lichter & Leuchten > Auto-Tuning & -Styling , Auflage: 2. Auflage, Erscheinungsjahr: 20230814, Produktform: Leinen, Redaktion: Mier, Harald, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 704, Keyword: Datenschutzgrundverordnung; Digitalisierung; Organisation; Prüfungsvorsitz; Schule; Verwaltung, Fachschema: Pädagogik / Schule~Recht~Schule / Verwaltung, Organisation, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Bildungswesen (Schule/Hochschule), Fachkategorie: Schulen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 694, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Link, Carl Verlag, Verlag: Link, Carl Verlag, Verlag: Carl Link, Länge: 246, Breite: 182, Höhe: 45, Gewicht: 1324, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2264677, Vorgänger EAN: 9783556073537, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der steuerpflichtige Umsatz?
Der steuerpflichtige Umsatz ist der Betrag, der für steuerliche Zwecke relevant ist und auf den Umsatzsteuer erhoben wird. Er umfasst alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, abzüglich eventueller Rabatte, Skonti oder Rücksendungen. Der steuerpflichtige Umsatz dient als Grundlage für die Berechnung der Umsatzsteuer, die ein Unternehmen an das Finanzamt abführen muss. Es ist wichtig, den steuerpflichtigen Umsatz korrekt zu ermitteln und in der Umsatzsteuervoranmeldung anzugeben, um steuerliche Pflichten zu erfüllen und mögliche Bußgelder zu vermeiden. Unternehmen sollten daher ihre Umsätze sorgfältig dokumentieren und regelmäßig überprüfen, um Fehler bei der Berechnung des steuerpflichtigen Umsatzes zu vermeiden. **
-
Kann man 2 steuerpflichtige Jobs haben?
Kann man 2 steuerpflichtige Jobs haben? Ja, grundsätzlich ist es möglich, zwei steuerpflichtige Jobs gleichzeitig zu haben. Allerdings müssen beide Arbeitgeber über die jeweils andere Beschäftigung informiert werden, um sicherzustellen, dass die Steuern korrekt abgeführt werden. Es ist wichtig, die Steuerklasse und Freibeträge richtig zu verteilen, um eine Nachzahlung oder Steuernachforderung zu vermeiden. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um eventuelle steuerliche Auswirkungen zu verstehen und zu optimieren. Insgesamt ist es wichtig, die steuerlichen Pflichten und Regelungen im Blick zu behalten, wenn man mehrere Jobs ausübt. **
-
Was bedeutet steuerpflichtige Person nur bei zusammenveranlagung?
Bei einer Zusammenveranlagung handelt es sich um die gemeinsame Veranlagung von Ehepartnern oder eingetragenen Lebenspartnern für ihre Einkommensteuer. Eine steuerpflichtige Person bei Zusammenveranlagung bezieht sich auf die Person, die steuerpflichtige Einkünfte erzielt und somit zur Abgabe einer Steuererklärung verpflichtet ist. Diese Person trägt auch die Verantwortung für die korrekte Angabe der steuerrelevanten Informationen in der gemeinsamen Steuererklärung. Es ist wichtig, dass beide Partner ihre steuerpflichtigen Einkünfte und relevanten Informationen offenlegen, um eine ordnungsgemäße Veranlagung sicherzustellen. In der Regel wird die steuerpflichtige Person bei Zusammenveranlagung als erster genannt und ist somit der Hauptansprechpartner für das Finanzamt. **
-
Wie hoch ist der steuerpflichtige Teil der Rente?
Der steuerpflichtige Teil der Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Rentenbeginn, der Höhe der Rente und den individuellen Freibeträgen. Grundsätzlich gilt, dass Renten, die vor 2005 begonnen haben, zu einem höheren Anteil steuerfrei sind als Renten, die danach begonnen haben. Der steuerpflichtige Teil der Rente wird nach dem sogenannten Ertragsanteilverfahren berechnet, bei dem ein bestimmter Prozentsatz der Rente als steuerpflichtig gilt. Es ist daher ratsam, sich von einem Steuerberater oder der Rentenversicherung beraten zu lassen, um den genauen steuerpflichtigen Teil der eigenen Rente zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.