Domain campaign-manager.de kaufen?
Wir ziehen mit dem Projekt
campaign-manager.de um.
Sind Sie am Kauf der Domain
campaign-manager.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain campaign-manager.de kaufen?
Sind Autoreifen Anlagevermögen?
Ja, Autoreifen können als Anlagevermögen betrachtet werden, wenn sie für den langfristigen Gebrauch im Unternehmen bestimmt sind. Sie werden in der Regel über mehrere Jahre hinweg genutzt und haben einen materiellen Wert, der im Anlagevermögen des Unternehmens erfasst wird. **
Sind Aktien Anlagevermögen?
Sind Aktien Anlagevermögen? Ja, Aktien gelten als Anlagevermögen, da sie langfristig dazu dienen, finanzielle Renditen zu erzielen. Sie repräsentieren einen Anteil am Eigenkapital eines Unternehmens und bieten die Möglichkeit, an dessen Erfolg teilzuhaben. Als Anlagevermögen werden sie in der Bilanz eines Unternehmens oder in den persönlichen Finanzen eines Anlegers als langfristige Investition betrachtet. Die Wertentwicklung von Aktien kann je nach Marktlage und Unternehmensperformance variieren, weshalb sie als risikoreiche Anlageform gelten. Es ist wichtig, sich über die Risiken und Chancen von Aktieninvestitionen bewusst zu sein und eine fundierte Anlagestrategie zu entwickeln. **

Ähnliche Suchbegriffe für Anlagevermögen
Top-Angebote
Produkte zum Begriff Anlagevermögen:
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
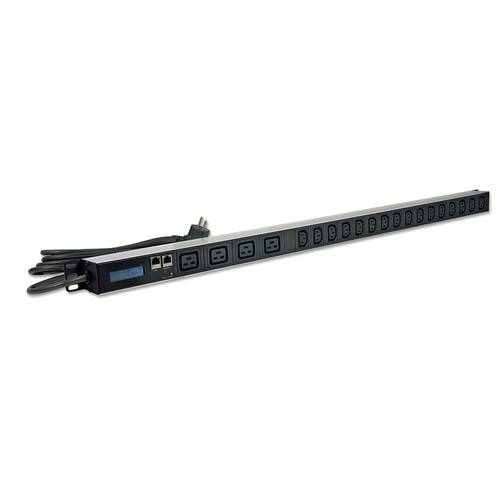
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Lizenzen Anlagevermögen?
Sind Lizenzen Anlagevermögen? Lizenzen können als immaterielle Vermögenswerte betrachtet werden, da sie nicht physisch existieren, aber einen finanziellen Wert haben. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungen zu erwerben, die langfristige Vorteile bieten können. Daher können Lizenzen als Teil des Anlagevermögens betrachtet werden, da sie langfristig zur Wertschöpfung des Unternehmens beitragen. Es ist wichtig, Lizenzen entsprechend den Rechnungslegungsvorschriften richtig zu bilanzieren und zu bewerten, um ein genaues Bild des Vermögens und der finanziellen Situation des Unternehmens zu erhalten. Letztendlich hängt die Klassifizierung von Lizenzen als Anlagevermögen jedoch von den spezifischen Umständen und der Art der Lizenz ab. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Sind Maschinen Anlagevermögen?
Sind Maschinen Anlagevermögen? Ja, Maschinen gelten als Anlagevermögen, da sie langfristig im Unternehmen genutzt werden, um Einnahmen zu generieren. Sie werden in der Bilanz unter den Sachanlagen ausgewiesen und über mehrere Jahre abgeschrieben. Maschinen sind somit ein wichtiger Bestandteil des Anlagevermögens und tragen zur Wertschöpfung des Unternehmens bei. Die Investition in Maschinen ist daher eine langfristige strategische Entscheidung, die die Produktivität und Effizienz des Unternehmens steigern soll. **
-
Ist Software Anlagevermögen?
Ist Software Anlagevermögen? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art der Software und der Verwendung in einem Unternehmen. In der Regel wird Software als immaterielles Anlagevermögen betrachtet, da sie einen langfristigen Nutzen für das Unternehmen bietet. Allerdings muss die Software auch bestimmte Kriterien erfüllen, um als Anlagevermögen bilanziert zu werden, wie z.B. die Identifizierbarkeit, Kontrollierbarkeit und die Wahrscheinlichkeit zukünftiger wirtschaftlicher Vorteile. Letztendlich liegt es an der Unternehmensleitung und den Rechnungslegungsvorschriften, ob Software als Anlagevermögen behandelt wird. **

Was ist denn Anlagevermögen?
Das Anlagevermögen umfasst alle langfristig genutzten Vermögensgegenstände eines Unternehmens, die nicht für den Verkauf bestimmt sind. Dazu gehören beispielsweise Grundstücke, Gebäude, Maschinen und Fahrzeuge. Das Anlagevermögen wird in der Bilanz ausgewiesen und über mehrere Jahre abgeschrieben. **
Wann ist etwas Anlagevermögen?
Wann ist etwas Anlagevermögen? Anlagevermögen sind langfristige Vermögenswerte, die dazu bestimmt sind, über einen längeren Zeitraum im Unternehmen genutzt zu werden. Dazu gehören beispielsweise Grundstücke, Gebäude, Maschinen und Fahrzeuge. Diese Vermögenswerte werden nicht für den Verkauf im normalen Geschäftsbetrieb gehalten, sondern dienen der langfristigen Nutzung im Unternehmen. Anlagevermögen wird in der Bilanz ausgewiesen und über mehrere Jahre abgeschrieben, um den Wertverlust aufgrund der Nutzung und des Verschleißes zu berücksichtigen. Unternehmen müssen sorgfältig zwischen Anlagevermögen und Umlaufvermögen unterscheiden, um ihre langfristige Investitionsstrategie zu planen. **
Top-Angebote
Produkte zum Begriff Anlagevermögen:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Autoreifen Anlagevermögen?
Ja, Autoreifen können als Anlagevermögen betrachtet werden, wenn sie für den langfristigen Gebrauch im Unternehmen bestimmt sind. Sie werden in der Regel über mehrere Jahre hinweg genutzt und haben einen materiellen Wert, der im Anlagevermögen des Unternehmens erfasst wird. **
-
Sind Aktien Anlagevermögen?
Sind Aktien Anlagevermögen? Ja, Aktien gelten als Anlagevermögen, da sie langfristig dazu dienen, finanzielle Renditen zu erzielen. Sie repräsentieren einen Anteil am Eigenkapital eines Unternehmens und bieten die Möglichkeit, an dessen Erfolg teilzuhaben. Als Anlagevermögen werden sie in der Bilanz eines Unternehmens oder in den persönlichen Finanzen eines Anlegers als langfristige Investition betrachtet. Die Wertentwicklung von Aktien kann je nach Marktlage und Unternehmensperformance variieren, weshalb sie als risikoreiche Anlageform gelten. Es ist wichtig, sich über die Risiken und Chancen von Aktieninvestitionen bewusst zu sein und eine fundierte Anlagestrategie zu entwickeln. **
-
Sind Lizenzen Anlagevermögen?
Sind Lizenzen Anlagevermögen? Lizenzen können als immaterielle Vermögenswerte betrachtet werden, da sie nicht physisch existieren, aber einen finanziellen Wert haben. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungen zu erwerben, die langfristige Vorteile bieten können. Daher können Lizenzen als Teil des Anlagevermögens betrachtet werden, da sie langfristig zur Wertschöpfung des Unternehmens beitragen. Es ist wichtig, Lizenzen entsprechend den Rechnungslegungsvorschriften richtig zu bilanzieren und zu bewerten, um ein genaues Bild des Vermögens und der finanziellen Situation des Unternehmens zu erhalten. Letztendlich hängt die Klassifizierung von Lizenzen als Anlagevermögen jedoch von den spezifischen Umständen und der Art der Lizenz ab. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
Ähnliche Suchbegriffe für Anlagevermögen
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Organisation und Verwaltung in der KitaHandbuch Organisation und Verwaltung in der Kita , Die Leitung von Kindertageseinrichtungen ist mittlerweile eine komplexe und anspruchsvolle Aufgabe. So gilt es, fachlich den gestiegenen Erwartungen von Politik, Eltern und der gesamten Öffentlichkeit ebenso zu entsprechen wie den Anforderungen von Gesetzgebung und Verwaltung. Die Herausforderungen sind enorm, die Problemstellungen alles andere als trivial, denn Kita-Leitungen sind nicht nur verwaltend tätig. Sie agieren gleichzeitig als Personalmanager:innnen, als Organisations- und Projektentwickler:innen, als Planungschef:innen, als Kommunikationsmanager:innen sowie als Außenpolitiker:innen im Kontakt mit diverseren Institutionen und Stakeholdern. Das "Handbuch Organisation und Verwaltung in der Kita" führt Sie in wesentliche Handlungsfelder der Kita-Administration ein und gibt Ihnen nützliche Tipps zur Bewältigung Ihrer Aufgaben an die Hand. Aus dem Inhalt: - Buchführung, Budgetplanung und Controlling - Strategisches Management für Kitas - Organisationskultur und Organisationsentwicklung - Selbstführung: Eigene Kompetenzen weiterentwickeln NEU in der 2. Auflage: - Finanzen in der Kita - Neue Gesetzgebungen werden berücksichtigt , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20241001, Redaktion: Christa, Harald, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 720, Fachschema: Kindertagesheim~Kindertagesstätte - Hort~KITA~Kita~Pädagogik / Kindergarten, Vorschulalter~Recht~Schule / Verwaltung, Organisation, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 170, Höhe: 48, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Maschinen Anlagevermögen?
Sind Maschinen Anlagevermögen? Ja, Maschinen gelten als Anlagevermögen, da sie langfristig im Unternehmen genutzt werden, um Einnahmen zu generieren. Sie werden in der Bilanz unter den Sachanlagen ausgewiesen und über mehrere Jahre abgeschrieben. Maschinen sind somit ein wichtiger Bestandteil des Anlagevermögens und tragen zur Wertschöpfung des Unternehmens bei. Die Investition in Maschinen ist daher eine langfristige strategische Entscheidung, die die Produktivität und Effizienz des Unternehmens steigern soll. **
-
Ist Software Anlagevermögen?
Ist Software Anlagevermögen? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art der Software und der Verwendung in einem Unternehmen. In der Regel wird Software als immaterielles Anlagevermögen betrachtet, da sie einen langfristigen Nutzen für das Unternehmen bietet. Allerdings muss die Software auch bestimmte Kriterien erfüllen, um als Anlagevermögen bilanziert zu werden, wie z.B. die Identifizierbarkeit, Kontrollierbarkeit und die Wahrscheinlichkeit zukünftiger wirtschaftlicher Vorteile. Letztendlich liegt es an der Unternehmensleitung und den Rechnungslegungsvorschriften, ob Software als Anlagevermögen behandelt wird. **
-
Was ist denn Anlagevermögen?
Das Anlagevermögen umfasst alle langfristig genutzten Vermögensgegenstände eines Unternehmens, die nicht für den Verkauf bestimmt sind. Dazu gehören beispielsweise Grundstücke, Gebäude, Maschinen und Fahrzeuge. Das Anlagevermögen wird in der Bilanz ausgewiesen und über mehrere Jahre abgeschrieben. **
-
Wann ist etwas Anlagevermögen?
Wann ist etwas Anlagevermögen? Anlagevermögen sind langfristige Vermögenswerte, die dazu bestimmt sind, über einen längeren Zeitraum im Unternehmen genutzt zu werden. Dazu gehören beispielsweise Grundstücke, Gebäude, Maschinen und Fahrzeuge. Diese Vermögenswerte werden nicht für den Verkauf im normalen Geschäftsbetrieb gehalten, sondern dienen der langfristigen Nutzung im Unternehmen. Anlagevermögen wird in der Bilanz ausgewiesen und über mehrere Jahre abgeschrieben, um den Wertverlust aufgrund der Nutzung und des Verschleißes zu berücksichtigen. Unternehmen müssen sorgfältig zwischen Anlagevermögen und Umlaufvermögen unterscheiden, um ihre langfristige Investitionsstrategie zu planen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.